Soluções Crédito Habitação Jovem
Livra-te das Comichões.
* Campanha válida para propostas abertas até 31/03/2027 e contratadas até 31/05/2027.
* Campanha válida para propostas abertas até 31/03/2027 e contratadas até 31/05/2027.
Consulta as condições gerais de utilização do cartão pré-pago.
Escolhe o tipo de prestação.
TAXA MISTA (FIXA 2 ANOS + VARIÁVEL)
Beneficia da prestação
fixa por 2 anos e devolvemos o spread(1).
Se fizeres um empréstimo com taxa fixa nos primeiros 2 anos do contrato, devolvemos o valor do spread de cada prestação mensal durante esse período. A partir do 3º ano, a taxa passa a variável.
Taxa fixa de 2,70%
Spread desde 0,70%²
TAEG de 4,3%⁴ a 5,0%⁵
Pressupõe a subscrição de pelo menos 2 produtos/serviços da lista abaixo¹.
TAXA VARIÁVEL
Ou prestação variável.
Spread desde 0,70%(2)
TAEG de 4,3%⁶ a 5,0%⁷
Pressupõe a subscrição de 4 produtos/serviços da lista abaixo².
Member get Member.
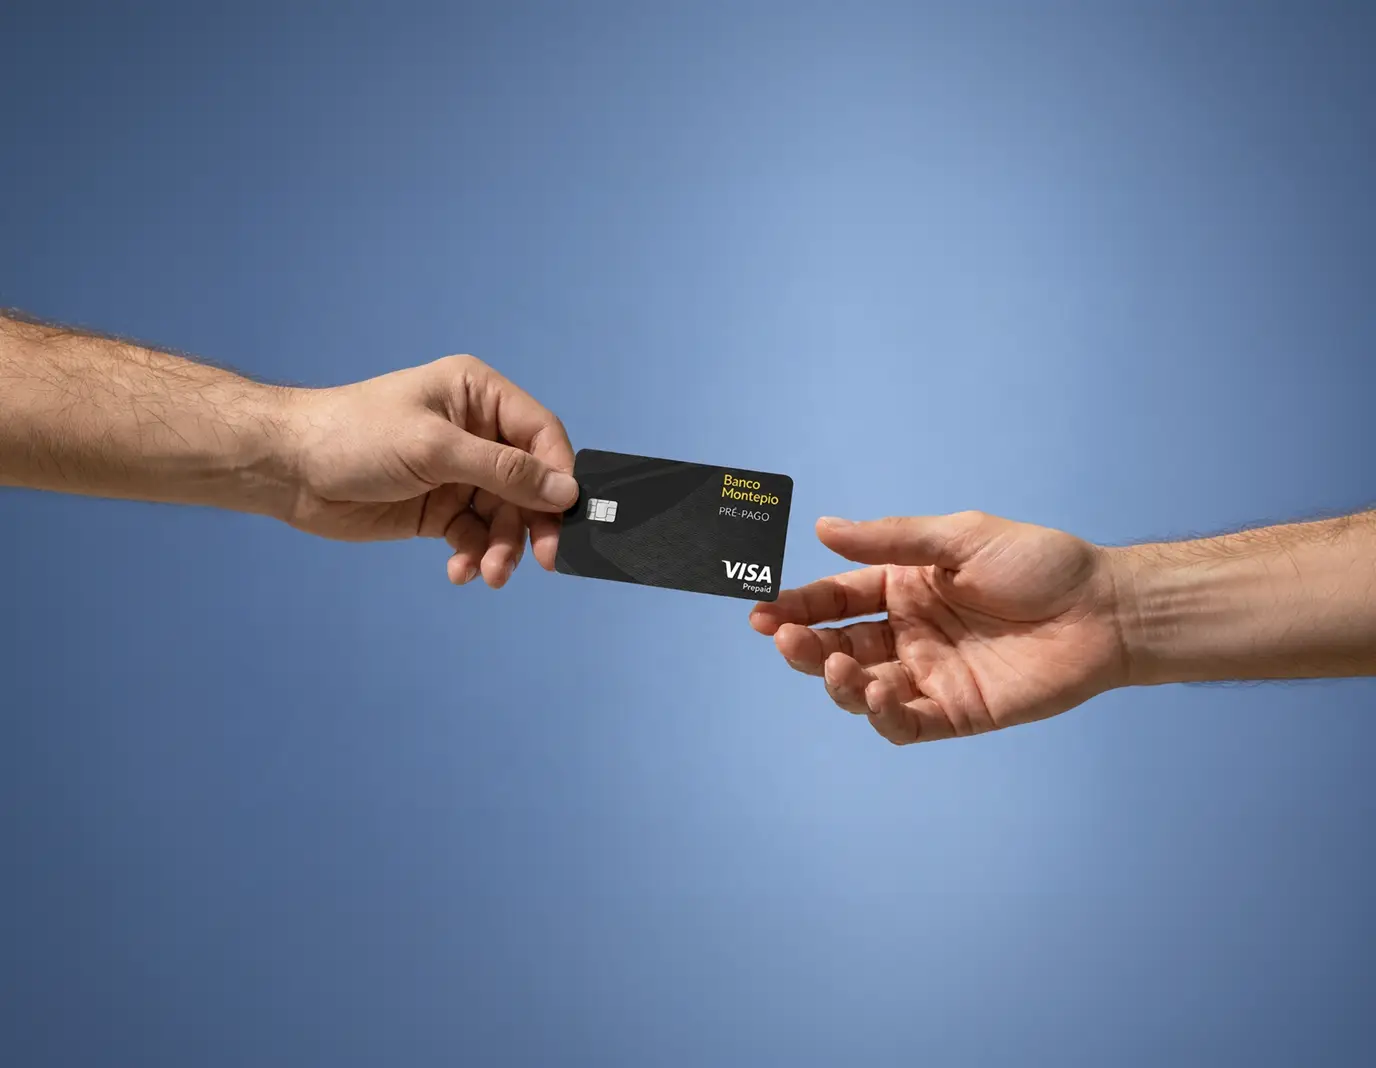
Traz amigos e familiares para o Crédito Habitação do Banco Montepio e poderás receber até 10.000€ em cartão pré-pago*.
Recebe 1.000€* por cada recomendação concretizada, com o limite de 10 recomendações. O cartão poderá ser utilizado em lojas físicas e online durante 2 anos.
* Campanha válida para propostas abertas até 31/03/2027 e contratadas até 31/05/2027. Aplicável quando os amigos ou familiares se tornem novos clientes do Banco Montepio e contratem Crédito Habitação durante o período da campanha. Consulta as condições da campanha e condições gerais de utilização do cartão pré-pago.
Financiamento até 100%
Taxa de juro fixa, variável ou mista?
Prazos à tua medida
Pedir contacto
Ficaste com dúvidas? Nós esclarecemos.
(1) Estes valores pressupõem a subscrição facultativa de dois dos seguintes produtos/serviços: Domiciliação de Ordenado; Cartão de Crédito com utilização mínima 500€/semestre (TAEG máxima de 18,0%) (8); Seguro Vida PPCH (subscrito na Lusitania Vida Seguros) (3); Seguro Proteção Habitação (subscrito na Lusitania Seguros) (3); Seguro Proteção (subscrito na Lusitania Seguros e/ou Lusitania Vida Seguros): auto, acidentes ou saúde (3); Cliente associado do Montepio Associação Mutualista.
(2) Estes valores pressupõem a subscrição facultativa de quatro dos seguintes produtos/serviços: Domiciliação de Ordenado; Cartão de Crédito com utilização mínima 500€/semestre (TAEG máxima de 18,0%) (8); Seguro Vida PPCH (subscrito na Lusitania Vida Seguros) (3); Seguro Proteção Habitação (subscrito na Lusitania Seguros) (3); Seguro Proteção (subscrito na Lusitania Seguros e/ou Lusitania Vida Seguros): auto, acidentes ou saúde (3); Cliente associado do Montepio Associação Mutualista.
(3) Não dispensa a consulta da informação pré-contratual e contratual legalmente exigida; possibilidade de contratar o Seguro de Vida e o Seguro Multirriscos em outra Seguradora, desde que a apólice contemple as coberturas e requisitos mínimos exigidos pelo Banco Montepio.
Exemplo representativo de taxa mista
(4) TAEG de 4,3%, considerando a subscrição facultativa de produtos/serviços (2), para um exemplo de financiamento com uma Taxa Anual Nominal (TAN) Fixa de 3,400% durante o período de taxa fixa de 2 anos (taxa fixa de 2,70%, valor de outubro de 2026, acrescida do spread de 0,70%). No período remanescente a TAN Variável é de 3,622% que resulta da adição do spread de 0,70%, ao indexante Euribor a 6 meses de outubro de 2026 (2,922% - média aritmética simples das cotações diárias da Euribor 6 meses do mês anterior, na base de 360 dias arredondada à milésima) - 24 prestações mensais de 443,48€ e 336 prestações mensais de 455,20€. O Montante Total Imputado ao Consumidor é de 176.075,63€.
Exemplo de financiamento de 100.000,00€, a 30 anos, para 2 titulares de 30 anos, e rácio de financiamento/garantia de 80%, destinado à aquisição de habitação própria permanente. Comissões e Despesas na vigência: 1.777,49€; Comissões durante a vigência (mensal): 5,41€ de comissão de manutenção de Conta Depósito à Ordem; (anual): 21,84€ de comissão de disponibilização do Cartão de Débito; Prémios de seguro: Multirriscos (anual): 78,60€; Seguro de Vida (valor médio mensal): 18,72€. Despesas de cancelamento de hipoteca: 50€.
(5) TAEG de 5,0% para um exemplo de financiamento com uma Taxa Anual Nominal (TAN) Fixa de 4,200% durante o período de taxa fixa de 2 anos (taxa fixa de 2,70%, valor de outubro de 2026, acrescida do spread de 1,50%). No período remanescente a TAN Variável é de 4,422% que resulta da adição do spread de 1,50%, ao indexante Euribor a 6 meses de outubro de 2026 (2,922% - média aritmética simples das cotações diárias da Euribor 6 meses do mês anterior, na base de 360 dias arredondada à milésima) –24 prestações mensais de 489,02€ e 336 prestações mensais de 501,39€. O Montante Total Imputado ao Consumidor é de 190.410,85€.
Exemplo de financiamento de 100.000,00€, a 30 anos, para 2 titulares de 30 anos, e rácio de financiamento/garantia de 80%, destinado à aquisição de habitação própria permanente. Comissões e Despesas na vigência: 1.777,49€; Prémios de seguro: Multirriscos (anual): 78,60€; Seguro de Vida (valor médio mensal): 19,63€. Despesas de cancelamento de hipoteca: 50€.
Exemplo representativo de taxa variável
(6) TAEG de 4,3%, considerando a subscrição facultativa de produtos/serviços (2), para um exemplo de financiamento com uma Taxa Anual Nominal (TAN) Variável de 3,622%, que resulta da adição do spread de 0,70% ao indexante Euribor a 6 meses de outubro de 2026 (2,922% - média aritmética simples das cotações diárias da Euribor 6 meses do mês anterior, na base de 360 dias arredondada à milésima) - 360 prestações mensais de 455,88€. O Montante Total Imputado ao Consumidor é de 176.610,26€.
Exemplo de financiamento de 100.000,00€, a 30 anos, para 2 titulares de 30 anos, e rácio de financiamento/garantia de 80%, destinado à aquisição de habitação própria permanente. Comissões e Despesas na vigência: 1.777,49€; Comissões durante a vigência (mensal): 5,41€ de comissão de manutenção de Conta Depósito à Ordem; (anual): 21,84€ de comissão de disponibilização do Cartão de Débito; Prémios de seguro: Multirriscos (anual): 78,60€; Seguro de Vida (valor médio mensal): 18,72€. Despesas de cancelamento de hipoteca: 50€.
(7) TAEG DE 5,0% para um exemplo de financiamento com uma Taxa Anual Nominal (TAN) Variável de 4,422%, que resulta da adição do spread de 1,50% ao indexante Euribor a 6 meses de outubro de 2026 (2,922% - média aritmética simples das cotações diárias da Euribor 6 meses do mês anterior, na base de 360 dias arredondada à milésima) - 360 prestações mensais de 502,06€. O Montante Total Imputado ao Consumidor é de 190.958,99 €.
Exemplo de financiamento de 100.000,00€, a 30 anos, para 2 titulares de 30 anos, para habitação própria permanente, com garantia hipotecária e rácio de financiamento/garantia de 80%. Despesas iniciais: 1.724,99€. Despesas durante a vigência do contrato: Seguro Multirriscos (anual): 78,60€; Seguro de Vida (valor médio mensal): 19,66€. Despesas de cancelamento de hipoteca: 50€.
Exemplo representativo para o Cartão Gold
(8) TAEG: 18,0%; TAN 11,000%; Comissão anual de disponibilização de cartão de crédito no valor de 60,00€. A comissão indicada corresponde ao pagamento de 12 mensalidades, cobradas antecipadamente. A cobrança da primeira comissão mensal é efetuada após a adesão ao cartão e as seguintes são cobradas nos 30 dias subsequentes. TAEG calculada em 1 de abril de 2024, para um limite de crédito de 2.000,00€ e prazo de reembolso de 12 meses.
Os contratos de empréstimos serão garantidos por hipoteca de imóvel. A taxa de juro variável aplicada pode assumir valores negativos em função da evolução do respetivo indexante.