Soluções Crédito Habitação
Livra-te das Comichões.
* Campanha válida para propostas abertas até 31/03/2027 e contratadas até 31/05/2027.
* Campanha válida para propostas abertas até 31/03/2027 e contratadas até 31/05/2027.
Consulta as condições gerais de utilização do cartão pré-pago.
Escolhe o tipo de prestação.
TAXA MISTA (FIXA 2 ANOS + VARIÁVEL)
Beneficia da prestação
fixa por 2 anos e devolvemos o spread¹.
Se fizeres um empréstimo com taxa fixa nos primeiros 2 anos do contrato, devolvemos o valor do spread de cada prestação mensal durante esse período. A partir do 3º ano, a taxa passa a variável.
Taxa fixa de 2,75%
Spread desde 0,70%²
TAEG de 5,0%⁶ a 4,3%⁷
Pressupõe a subscrição de pelo menos 2 produtos/serviços da lista abaixo(1).
TAXA VARIÁVEL
Ou prestação variável.
Spread desde 0,70%²
TAEG de 5,1%⁴ a 4,4%⁵
Pressupõe a subscrição de 4 produtos/serviços da lista abaixo².
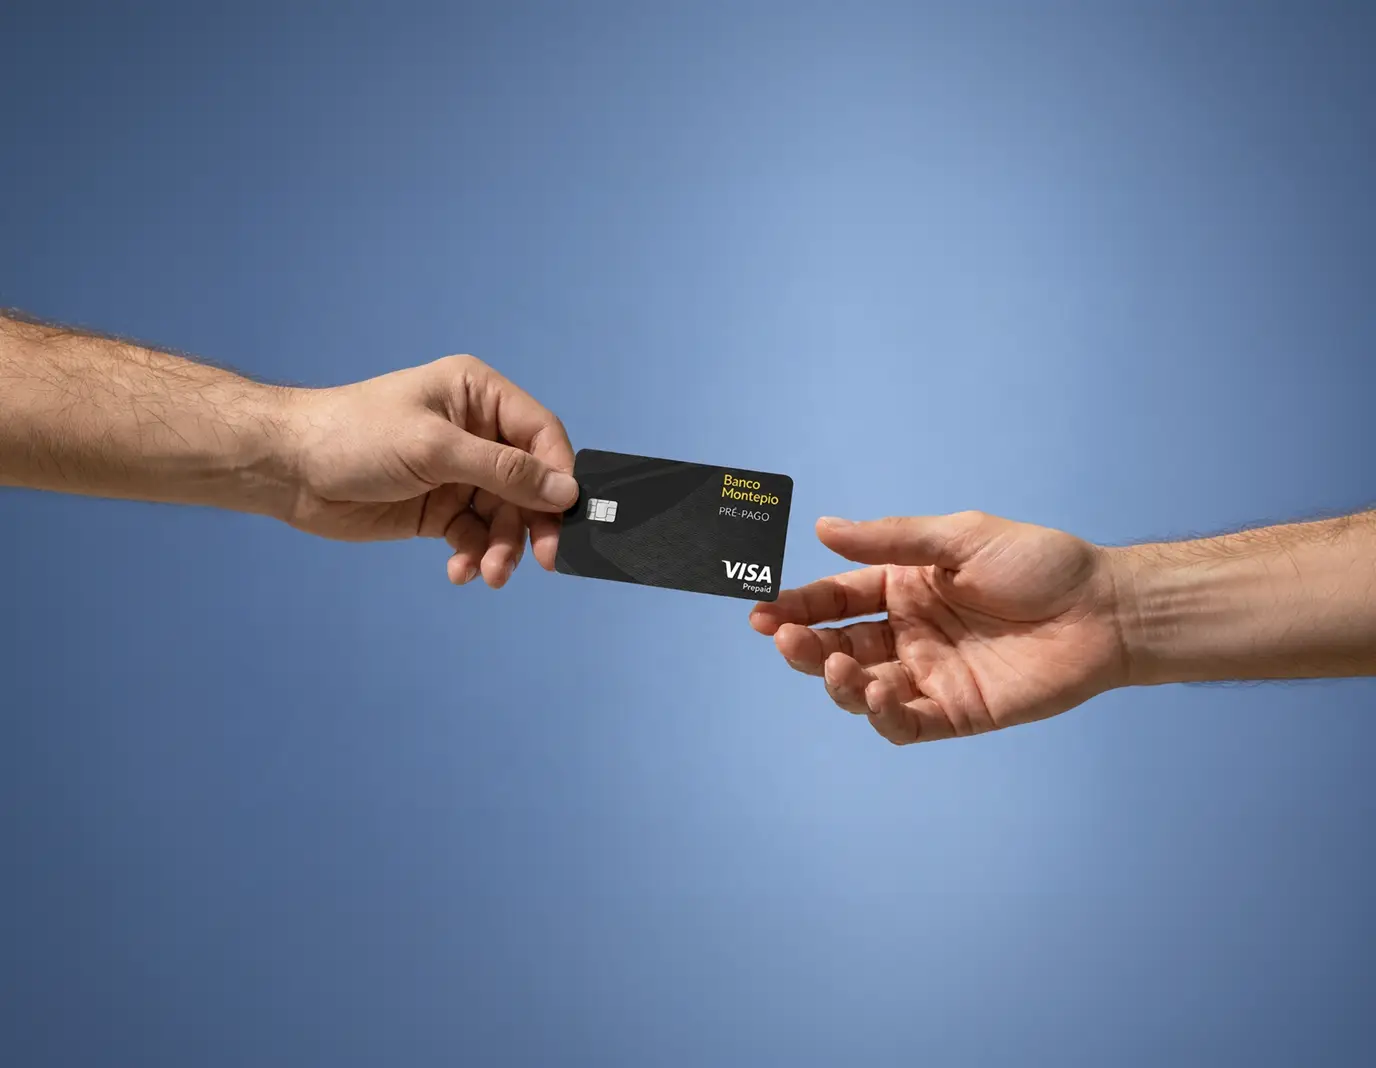
Member get Member.
Traz amigos e familiares para o Crédito Habitação do Banco Montepio e poderás receber até 10.000€ em cartão pré-pago*.
Recebe 1.000€* por cada recomendação concretizada, com o limite de 10 recomendações. O cartão poderá ser utilizado em lojas físicas e online durante 2 anos.
* Campanha válida para propostas abertas até 31/03/2027 e contratadas até 31/05/2027. Aplicável quando os amigos ou familiares se tornem novos clientes do Banco Montepio e contratem Crédito Habitação durante o período da campanha. Consulta as condições da campanha e condições gerais de utilização do cartão pré-pago.
Ainda tens dúvidas?
Somos Escolha do Consumidor 2026, pela quinta vez consecutiva na categoria Crédito Habitação. Prémio atribuído pela Consumer Choice.
Este prémio é da exclusiva responsabilidade da entidade que o atribuiu.
Queres dominar o Banquês como o Quim e o Zé? Fica a saber mais.
O teu crédito habitação está cheio de siglas, termos e expressões que te dão comichão?
Aqui, traduzimos o banquês para português e explicamos, sem complicar, tudo o que precisas de saber.
Não é pão, não se come e não se compra no supermercado, mas acompanha-te durante todo o crédito. Fica a saber o que é o spread e porque é que vale a pena olhar bem para ele logo no início.
Toda a gente fala dela, no telejornal, no café e ao jantar de família, mas poucos sabem bem o que é. O Quim também não sabia, até perceber que ela mexe diretamente com a prestação da casa. Descobre porque é que convém ir vigiando a Euribor, sem precisares de cortar nos torresmos.
Pedir contacto
Perguntas frequentes.
(1) Estes valores pressupõem a subscrição facultativa de dois dos seguintes produtos/serviços: Domiciliação de Ordenado; Cartão de Crédito com utilização mínima 500€/semestre (TAEG máxima de 18,0%) (8); Seguro Vida PPCH (subscrito na Lusitania Vida Seguros) (3); Seguro Proteção Habitação (subscrito na Lusitania Seguros) (3); Seguro Proteção (subscrito na Lusitania Seguros e/ou Lusitania Vida Seguros): auto, acidentes ou saúde (3); Cliente associado do Montepio Associação Mutualista.
(2) Estes valores pressupõem a subscrição facultativa de quatro dos seguintes produtos/serviços: Domiciliação de Ordenado; Cartão de Crédito com utilização mínima 500€/semestre (TAEG máxima de 18,0%) (8); Seguro Vida PPCH (subscrito na Lusitania Vida Seguros) (3); Seguro Proteção Habitação (subscrito na Lusitania Seguros) (3); Seguro Proteção (subscrito na Lusitania Seguros e/ou Lusitania Vida Seguros): auto, acidentes ou saúde (3); Cliente associado do Montepio Associação Mutualista.
(3) Não dispensa a consulta da informação pré-contratual e contratual legalmente exigida; possibilidade de contratar o Seguro de Vida e o Seguro Multirriscos em outra Seguradora, desde que a apólice contemple as coberturas e requisitos mínimos exigidos pelo Banco Montepio.
Exemplo representativo:
Exemplo para 2 titulares de 30 anos. Financiamento de 100.000€, para aquisição de habitação própria permanente, com prazo de 30 anos e rácio financiamento/garantia de 80%. Comissões e despesas na vigência de 1.724,99€; despesas de cancelamento de hipoteca de 50€; prémio anual de seguro multirriscos de 78,60€.
Taxa Variável
(4) TAEG sem vendas associadas facultativas 5,1% – TAN variável de 4,475%, resultante da soma da Euribor a 6 meses de novembro de 2026 (2,975%) e spread de 1,50%. Seguro de vida (valor médio mensal) de 19,72€; 360 prestações mensais de 505,20€; MTIC de 192.111,05€.
(5) TAEG com vendas associadas facultativas 4,4%* – TAN variável de 3,675%, resultante da soma da Euribor a 6 meses de novembro de 2026 (2,975%) e spread de 0,70%. Comissão mensal de manutenção de conta à ordem de 5,41€; comissão anual de disponibilização de cartão de débito de 21,84€; seguro de vida (valor médio mensal) de 18,81€; 360 prestações mensais de 458,87€; MTIC de 177.706,78€.
Taxa Mista
(6) TAEG sem vendas associadas facultativas 5,0% – TAN fixa de 4,250% nos primeiros 24 meses (taxa fixa de 2,75%, valor de novembro de 2026, acrescida do spread de 1,50%) e TAN variável de 4,475% no período remanescente, resultante da soma da Euribor a 6 meses de novembro de 2026 (2,975%) e spread de 1,50%. Seguro de vida (valor médio mensal) de 19,69€; 24 primeiras prestações mensais de 491,94€ e 336 prestações mensais subsequentes de 504,52€; MTIC de 191.555,20€.
(7) TAEG com vendas associadas facultativas 4,3%* – TAN fixa de 3,450% nos primeiros 24 meses (taxa fixa de 2,75%, valor de novembro de 2026, acrescida do spread de 0,70%) e TAN variável de 3,675% no período remanescente, resultante da soma da Euribor a 6 meses de novembro de 2026 (2,975%) e spread de 0,70%. Comissão mensal de manutenção de conta à ordem de 5,41€; comissão anual de disponibilização de cartão de débito de 21,84€; seguro de vida (valor médio mensal) de 18,78€; 24 primeiras prestações mensais de 446,26€ e 336 prestações mensais subsequentes de 458,18€; MTIC de 177.164,03€.
* Estes valores pressupõem a subscrição facultativa de quatro dos seguintes produtos ou serviços: Domiciliação de Ordenado; Cartão de Crédito com utilização mínima de 500€/semestre (TAEG máxima de 18,0%) (1); Seguro Vida PPCH (subscrito na Lusitania Vida Seguros) (2); Seguro Proteção Habitação (subscrito na Lusitania Seguros) (2); Seguro Proteção (subscrito na Lusitania Seguros e/ou Lusitania Vida Seguros) nas modalidades automóvel, acidentes pessoais ou saúde (2); Cliente Associado do Montepio Associação Mutualista.
Exemplo representativo para o Cartão Gold
(8) TAEG: 18,0%; TAN 11,000%; Comissão anual de disponibilização de cartão de crédito no valor de 60,00€. A comissão indicada corresponde ao pagamento de 12 mensalidades, cobradas antecipadamente. A cobrança da primeira comissão mensal é efetuada após a adesão ao cartão e as seguintes são cobradas nos 30 dias subsequentes. TAEG calculada em 1 de abril de 2024, para um limite de crédito de 2.000,00€ e prazo de reembolso de 12 meses.
Os contratos de empréstimos serão garantidos por hipoteca de imóvel. A taxa de juro variável aplicada pode assumir valores negativos em função da evolução do respetivo indexante.