Soluções Crédito Habitação

Livra-te das Comichões.

Faz um Crédito Habitação (TAEG: 5,2%)⁴ no Banco Montepio.

Aproveita os benefícios ao fazeres um empréstimo para compra de casa, construção ou obras.

Livra-te destas comissões que dão comichão.

Não pagas as comissões cobradas pelo Banco Montepio associadas à contratação do novo crédito, num valor total de 730€*:


  • Avaliação do imóvel
  • Estudo do dossier
  • Contratação


*Campanha válida para propostas abertas até 31/03/2027 e contratadas até 31/05/2027.

E as comissões são só o começo…

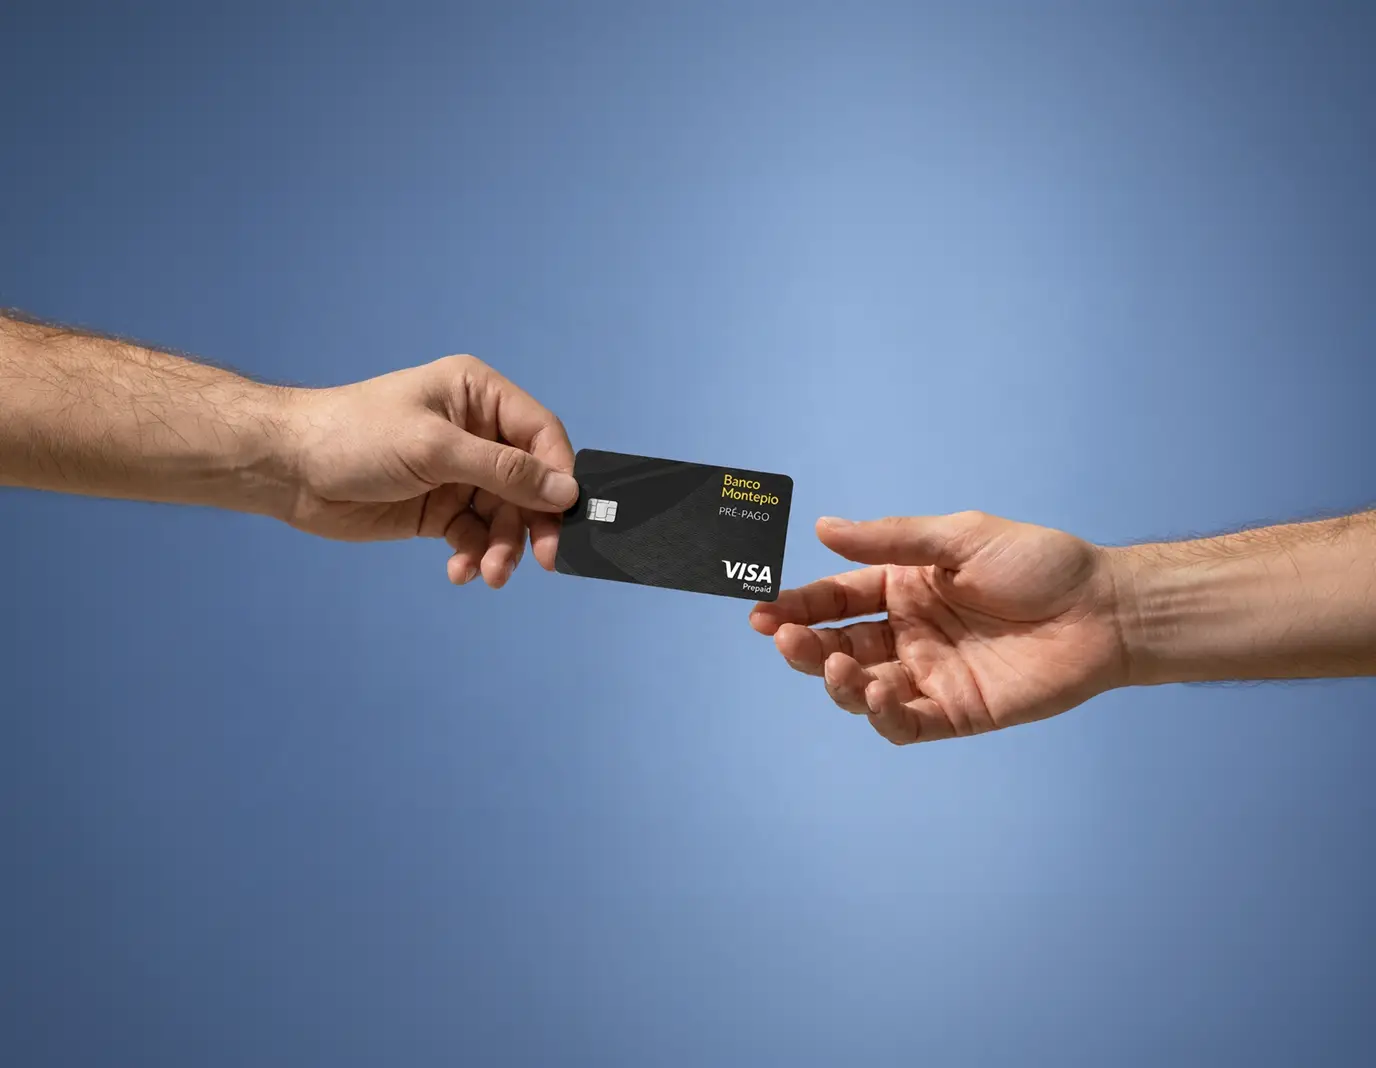
1.000€ em cartão pré-pago*.
Faz o Crédito Habitação no Banco Montepio e recebes um cartão pré-pago no valor de 1.000€, que poderá ser utilizado em lojas físicas e online durante 2 anos. Aplicável sempre que o empréstimo seja igual ou superior a 100.000€.

* Campanha válida para propostas abertas até 31/03/2027 e contratadas até 31/05/2027.

Consulta as condições gerais de utilização do cartão pré-pago.


Escolhe o tipo de prestação.

TAXA MISTA (FIXA 2 ANOS + VARIÁVEL)

Beneficia da prestação
fixa por 2 anos e devolvemos o spread¹.

Se fizeres um empréstimo com taxa fixa nos primeiros 2 anos do contrato, devolvemos o valor do spread de cada prestação mensal durante esse período. A partir do 3º ano, a taxa passa a variável.

Taxa fixa de 2,75%

Spread desde 0,70%²

TAEG de 5,1%⁶ a 4,4%⁷


Pressupõe a subscrição de pelo menos 2 produtos/serviços da lista abaixo¹.

TAXA VARIÁVEL

Ou prestação variável.

Spread desde 0,70%²

TAEG de 5,2%⁴ a 4,5%⁵

Pressupõe a subscrição de 4 produtos/serviços da lista abaixo².
Member get Member.

Traz amigos e familiares para o Crédito Habitação do Banco Montepio e poderás receber até 10.000€ em cartão pré-pago*.


Recebe 1.000€* por cada recomendação concretizada, com o limite de 10 recomendações. O cartão poderá ser utilizado em lojas físicas e online durante 2 anos.


* Campanha válida para propostas abertas até 31/03/2027 e contratadas até 31/05/2027. Aplicável quando os amigos ou familiares se tornem novos clientes do Banco Montepio e contratem Crédito Habitação durante o período da campanha. Consulta as condições da campanha e condições gerais de utilização do cartão pré-pago.
Ainda tens dúvidas?

O Crédito Habitação do Banco Montepio foi reconhecido.

Somos Escolha do Consumidor 2026, pela quinta vez consecutiva na categoria Crédito Habitação. Prémio atribuído pela Consumer Choice.

Este prémio é da exclusiva responsabilidade da entidade que o atribuiu.

Queres dominar o Banquês como o Quim e o Zé? Fica a saber mais.

O teu crédito habitação está cheio de siglas, termos e expressões que te dão comichão?

Aqui, traduzimos o banquês para português e explicamos, sem complicar, tudo o que precisas de saber.

Spread não é Bread

Não é pão, não se come e não se compra no supermercado, mas acompanha-te durante todo o crédito. Fica a saber o que é o spread e porque é que vale a pena olhar bem para ele logo no início.
A Euribor é como o colesterol?

Toda a gente fala dela, no telejornal, no café e ao jantar de família, mas poucos sabem bem o que é. O Quim também não sabia, até perceber que ela mexe diretamente com a prestação da casa. Descobre porque é que convém ir vigiando a Euribor, sem precisares de cortar nos torresmos.
TAEG quê?

Parece um espirro, mas é uma das siglas mais importantes de uma proposta de crédito. O Quim aprendeu que a taxa de juro é só o preço da bifana e que, no fim, o que pagas é a conta toda. Percebe porque é que a TAEG é o número a olhar primeiro quando comparas propostas.

Taxa ou Tosta Mista?

Fixa, variável ou mista? Quando o gestor lhe fez a pergunta, o Quim só pensou em fiambre e queijo. Descobre as diferenças entre os três tipos de taxa e qual delas te pode dar mais sossego ao fim do mês.

Pedir contacto

Error
Error
  • Nr. Fiscal de Pessoa Singular
  • Nr. Identificação Fiscal Especial
Error
Error

Contactos

Error
(+351)
Error
Autorizo o tratamento dos dados pessoais pelo Banco enquanto Responsável pelo Tratamento, nas condições e com as finalidades acima expostas, nos termos da Política de Privacidade. Caso não consinta nesse tratamento, poderá contactar-nos pelos nossos canais alternativos.
Error
Error
Error
Error

Perguntas frequentes.

Que soluções de Crédito Habitação o Banco Montepio disponibiliza?
O Banco Montepio disponibiliza várias soluções: crédito para compra de casa; transferência de Crédito Habitação de outro banco; crédito para obras; crédito para construção e crédito multifunções.
Qual é o financiamento máximo disponível?

Para compra de habitação própria permanente, o Banco Montepio financia até 90% do valor do imóvel e, no caso da segunda habitação financia até 80%.

Os jovens dos 18 aos 35 anos podem aceder à Garantia Pública do Estado sendo assim possível o financiamento até 100% para a compra da primeira habitação própria e permanente, desde que cumpridos todos os requisitos legais aplicáveis.

Quais são os tipos de taxa disponíveis e quais são as diferenças entre elas?
O Banco Montepio disponibiliza três modalidades: taxa fixa, com uma componente fixada pelo Banco Montepio para todo o prazo contratado, acrescida do respetivo spread, até um máximo de 30 anos; taxa variável, indexada à Euribor a 3, 6 ou 12 meses, acrescida do respetivo spread; e taxa mista, que é fixa nos primeiros dois anos e, posteriormente, passa a variável.
Quais são os diferentes prazos durante os quais posso contratar uma taxa de juro fixa?
Os períodos de taxa fixa atualmente disponíveis são: 2 anos; 5 anos; 7 anos; 10 anos; 15 anos; 25 anos e 30 anos. Durante o período escolhido, a sua prestação mantém-se estável, independentemente das oscilações da Euribor.
O que é a Euribor?
A Euribor é a taxa de juro de referência usada pela maioria dos bancos europeus nos créditos habitação com taxa variável. Este indexante resulta da média aritmética simples das cotações diárias da taxa de referência, considerando um painel específico de bancos, observadas no mês de calendário anterior ao início do período de contagem de juros.
O que é o Spread?
É a componente da taxa de juro definida pelo Banco Montepio. Representa a parte da taxa de juro que depende do banco e do perfil do cliente. O spread é somado ao indexante (média mensal da Euribor a 3, 6 ou 12 meses) para obter a taxa de juro anual nominal (TAN).
O que é a TAEG?
A Taxa Anual de Encargos Efetiva Global (TAEG) representa o custo total do crédito, expresso em percentagem anual, permitindo comparar diferentes propostas de crédito de forma mais simples. Inclui os encargos associados ao contrato de crédito, como: juros, comissões, despesas (incluindo impostos e, quando aplicável, custos de registo da hipoteca), seguros exigidos para a obtenção do crédito, comissão de manutenção de conta à ordem quando a abertura seja obrigatória para a gestão do empréstimo, entre outros custos.
Quais são os prazos máximos de financiamento?
No Banco Montepio, os prazos máximos para o Crédito Habitação seguem as recomendações do Banco de Portugal, que variam consoante a idade do cliente no momento da contratação. O prazo máximo é de até 40 anos para clientes com idade igual ou inferior a 35 anos e de até 35 anos para clientes com mais de 35 anos.
Quais são os custos iniciais associados?
Comissão de estudo do dossier; serviço de avaliação do imóvel; comissão de formalização do contrato; imposto do selo relativo ao financiamento; IMT; despesas de registo e escritura e seguros, como seguro de vida e seguro multirriscos; entre outros.
Que comissões ficam isentas na contratação do Crédito Habitação?
No âmbito da campanha em vigor, o Banco Montepio isenta as comissões associadas à contratação do Crédito Habitação, nomeadamente a comissão de avaliação do imóvel, a comissão de estudo do dossier e a comissão de contratação, num valor total de 730€. Campanha válida para propostas abertas até 31/03/2027 e contratadas até 31/05/2027.
Como funciona a devolução do spread nos primeiros 2 anos?
Se contratar o Crédito Habitação com taxa fixa nos primeiros 2 anos, o Banco Montepio devolve-lhe o valor correspondente ao spread incluído em cada prestação mensal durante esse período. Esta devolução é efetuada após a boa cobrança do valor total da prestação mensal e requer a subscrição de, pelo menos, 2 destes produtos ou serviços: domiciliação de ordenado, cliente associado ao Montepio Associação Mutualista, cartão de crédito com utilização mínima semestral de 500€ (TAEG máxima de 18,0%)⁽⁸⁾, Seguro de Vida PPCH (subscrito na Lusitania Vida Seguros)⁽³⁾, Seguro Proteção Habitação (subscrito na Lusitania Seguros)⁽³⁾ e Seguro Proteção auto/ acidentes/ saúde (subscrito na Lusitania Seguros e/ou Lusitania Vida Seguros)⁽³⁾. A partir do 3.º ano, o empréstimo passa para taxa variável.
Que produtos/serviços tenho de subscrever para obter o spread desde 0,70%?
Para beneficiar de um spread desde 0,70%, é necessária a subscrição de, pelo menos, 4 destes produtos ou serviços: domiciliação de ordenado, cliente associado ao Montepio Associação Mutualista, cartão de crédito com utilização mínima semestral de 500€ (TAEG máxima de 18,0%)⁽⁸⁾, Seguro de Vida PPCH (subscrito na Lusitania Vida Seguros)⁽³⁾, Seguro Proteção Habitação (subscrito na Lusitania Seguros)⁽³⁾ e Seguro Proteção auto/ acidentes/ saúde (subscrito na Lusitania Seguros e/ou Lusitania Vida Seguros)⁽³⁾.
Que documentos são necessários para avançar com o pedido de Crédito Habitação?
Cartão de Cidadão ou documento equivalente; Nota de liquidação de IRS ( ou (i) Certidão de dispensa de entrega de IRS + declarações da segurança social (SS) ou da entidade previdencial em causa, comprovativas dos rendimentos mensais declarados à SS ou da entidade previdencial em causa dos últimos três meses; (ii) Certidão de dispensa de entrega de IRS + declarações SS, comprovativas do valor mensal das prestações sociais e da respetiva tipologia); Caderneta predial do imóvel; Documento onde conste o valor de aquisição do imóvel.
Posso contratar o seguro de vida e o seguro multirriscos noutra seguradora?
Sim. É possível contratar o seguro de vida e o seguro multirriscos noutra seguradora, desde que as apólices cumpram os requisitos mínimos exigidos pelo Banco Montepio.
Posso amortizar o crédito antecipadamente?
Sim. No Banco Montepio pode amortizar o Crédito Habitação antecipadamente, seja parcialmente ou na totalidade, a qualquer momento. Esta operação poderá, no entanto, implicar o pagamento de uma comissão bancária.
Como posso simular um Crédito Habitação?
Através do simulador disponível no site do Banco Montepio, indicando o valor do imóvel, o montante de financiamento pretendido e outras características do empréstimo.
Como funciona o processo após a simulação de Crédito Habitação?
Após realizada a simulação, é disponibilizada uma pré-análise. De seguida o Banco Montepio recolhe a documentação, realiza uma avaliação do imóvel e apresenta uma proposta. Nesta fase, é também fornecida a FINE (Ficha de Informação Normalizada Europeia), um documento obrigatório que descreve todas as condições do Crédito Habitação. Estando em conformidade e acordo entre as partes, é assinada a documentação da aprovação e, por fim, é formalizada a operação através de uma escritura.
Quem tem direito ao cartão pré-pago de 1.000€ e onde pode ser utilizado?
Os clientes que contratem Crédito Habitação no Banco Montepio com um montante de financiamento igual ou superior a 100.000€ recebem um cartão pré-pago no valor de 1.000€, que pode ser utilizado em lojas físicas e online durante 2 anos. A campanha é válida para propostas abertas até 31/03/2027 e contratadas até 31/05/2027.
Como funciona o Member Get Member e qual o valor máximo que posso receber?
Com a campanha Member Get Member, pode recomendar amigos ou familiares para contratar Crédito Habitação e, por cada recomendação concretizada, recebe 1.000€ num cartão pré-pago. Tem a possibilidade de receber até 10.000€, correspondente a um máximo de 10 recomendações, sendo que o cartão pode ser utilizado em lojas físicas e online durante 2 anos. A campanha é válida para propostas abertas até 31/03/2027 e contratadas até 31/05/2027.
Onde posso encontrar mais informação sobre o Crédito Habitação do Banco Montepio?
Disponibilizamos um guia que ajuda a compreender todas as etapas deste processo, desde a escolha do imóvel até à escritura.

(1) Estes valores pressupõem a subscrição facultativa de dois dos seguintes produtos/serviços: Domiciliação de Ordenado; Cartão de Crédito com utilização mínima 500€/semestre (TAEG máxima de 18,0%) (8); Seguro Vida PPCH (subscrito na Lusitania Vida Seguros) (3); Seguro Proteção Habitação (subscrito na Lusitania Seguros) (3); Seguro Proteção (subscrito na Lusitania Seguros e/ou Lusitania Vida Seguros): auto, acidentes ou saúde (3); Cliente associado do Montepio Associação Mutualista.

(2) Estes valores pressupõem a subscrição facultativa de quatro dos seguintes produtos/serviços: Domiciliação de Ordenado; Cartão de Crédito com utilização mínima 500€/semestre (TAEG máxima de 18,0%) (8); Seguro Vida PPCH (subscrito na Lusitania Vida Seguros) (3); Seguro Proteção Habitação (subscrito na Lusitania Seguros) (3); Seguro Proteção (subscrito na Lusitania Seguros e/ou Lusitania Vida Seguros): auto, acidentes ou saúde (3); Cliente associado do Montepio Associação Mutualista.

(3) Não dispensa a consulta da informação pré-contratual e contratual legalmente exigida; possibilidade de contratar o Seguro de Vida e o Seguro Multirriscos em outra Seguradora, desde que a apólice contemple as coberturas e requisitos mínimos exigidos pelo Banco Montepio.
 
Exemplo representativo:

Exemplo para 2 titulares de 30 anos. Financiamento de 100.000€, para aquisição de habitação própria permanente, com prazo de 30 anos e rácio financiamento/garantia de 80%. Comissões e despesas na vigência de 1.724,99€; despesas de cancelamento de hipoteca de 50€; prémio anual de seguro multirriscos de 78,60€.


Taxa Variável

(4) TAEG sem vendas associadas facultativas 5,2% – TAN variável de 4,475%, resultante da soma da Euribor a 6 meses de novembro de 2026 (2,975%) e spread de 1,50%. Seguro de vida (valor médio mensal) de 19,72€; 360 prestações mensais de 505,20€; MTIC de 193.103,99€.


(5) TAEG com vendas associadas facultativas 4,5%* – TAN variável de 3,675%, resultante da soma da Euribor a 6 meses de novembro de 2026 (2,975%) e spread de 0,70%. Comissão mensal de manutenção de conta à ordem de 5,41€; comissão anual de disponibilização de cartão de débito de 21,84€; seguro de vida (valor médio mensal) de 18,81€; 360 prestações mensais de 458,87€; MTIC de 178.699,72€.


Taxa Mista

(6) TAEG sem vendas associadas facultativas 5,1% – TAN fixa de 4,250% nos primeiros 24 meses (taxa fixa de 2,75%, valor de novembro de 2026, acrescida do spread de 1,50%) e TAN variável de 4,475% no período remanescente, resultante da soma da Euribor a 6 meses de novembro de 2026 (2,975%) e spread de 1,50%. Seguro de vida (valor médio mensal) de 19,69€; 24 primeiras prestações mensais de 491,95€ e 336 prestações mensais subsequentes de 504,52€; MTIC de 192.548,14€.


(7) TAEG com vendas associadas facultativas 4,4%* – TAN fixa de 3,450% nos primeiros 24 meses (taxa fixa de 2,75%, valor de novembro de 2026, acrescida do spread de 0,70%) e TAN variável de 3,675% no período remanescente, resultante da soma da Euribor a 6 meses de novembro de 2026 (2,975%) e spread de 0,70%. Comissão mensal de manutenção de conta à ordem de 5,41€; comissão anual de disponibilização de cartão de débito de 21,84€; seguro de vida (valor médio mensal) de 18,78€; 24 primeiras prestações mensais de 446,26€ e 336 prestações mensais subsequentes de 458,18€; MTIC de 178.156,97€.


* Estes valores pressupõem a subscrição facultativa de quatro dos seguintes produtos ou serviços: Domiciliação de Ordenado; Cartão de Crédito com utilização mínima de 500€/semestre (TAEG máxima de 18,0%) (1); Seguro Vida PPCH (subscrito na Lusitania Vida Seguros) (2); Seguro Proteção Habitação (subscrito na Lusitania Seguros) (2); Seguro Proteção (subscrito na Lusitania Seguros e/ou Lusitania Vida Seguros) nas modalidades automóvel, acidentes pessoais ou saúde (2); Cliente Associado do Montepio Associação Mutualista.


Exemplo representativo para o Cartão Gold 
(8) TAEG: 18,0%; TAN 11,000%; Comissão anual de disponibilização de cartão de crédito no valor de 60,00€. A comissão indicada corresponde ao pagamento de 12 mensalidades, cobradas antecipadamente. A cobrança da primeira comissão mensal é efetuada após a adesão ao cartão e as seguintes são cobradas nos 30 dias subsequentes. TAEG calculada em 1 de abril de 2024, para um limite de crédito de 2.000,00€ e prazo de reembolso de 12 meses.


Os contratos de empréstimos serão garantidos por hipoteca de imóvel. A taxa de juro variável aplicada pode assumir valores negativos em função da evolução do respetivo indexante.

Simula, submete e nós respondemos.